Энэ нь уул уурхайн салбарын компаниудын үнэлгээ өндөр байгаа өнөөгийн нөхцөлд бэлэн бизнес худалдаж авахаас илүү шинэ төсөлд хөрөнгө оруулах нь эдийн засгийн хувьд ашигтай гэсэн BHP-ийн байр суурийг харуулж байна.
Мельбурн хотноо болсон компанийн жилийн үр дүнгийн танилцуулгын үеэр Крэйг BHP-ийн үндсэн дөрвөн түүхий эд болох зэс, төмрийн хүдэр, коксжих нүүрс болон калийн бордоонд компани сэтгэл хангалуун хэвээр байгааг онцолжээ.
Түүний байр суурь нь өмнөх гүйцэтгэх захирал Майк Хенригийн баримталж байсан “худалдан авахаас илүү өөрсдөө хөгжүүлэх” стратегитай төстэй байна.
Reuters агентлаг даваа гарагт BHP Канадын ураны Rook I төслийг хөгжүүлж буй NexGen Energy компанид сонирхол үзүүлсэн талаар мэдээлсэн. Гэвч Крэйг ураны салбарын боломжит худалдан авалтын талаар тодорхой тайлбар өгөхөөс татгалзаж, компанийн хөрөнгө оруулалтын гол чиглэл нь зэс хэвээр байгааг хэлжээ.
Тэрбээр “Зэс бол бидний хөрөнгө оруулалтын гол чиглэл. Үүний зэрэгцээ ураны бизнесээ цаашид өргөжүүлэх эсэх асуудлыг үргэлжлүүлэн судална” гэж мэдэгдсэн байна.
BHP нь Өмнөд Австрали дахь Olympic Dam зэсийн уурхайнхаа үйл ажиллагааны явцад дайвар бүтээгдэхүүн хэлбэрээр уран үйлдвэрлэдэг бөгөөд дэлхийн нийт ураны үйлдвэрлэлийн ойролцоогоор 5 хувийг дангаараа бүрдүүлдэг. Компани Канад дахь ураны төслүүдийг судалж байгаа эсэх талаар Крэйг дэлгэрэнгүй мэдээлэл өгөөгүй ч бусад түүхий эдийн боломжийг мөн ажиглаж байгаа ч одоогийн багц хөрөнгө оруулалтдаа сэтгэл хангалуун байгаагаа хэлжээ.
Үүний зэрэгцээ BHP Австралийн BMA коксжих нүүрсний бизнесээ худалдах боломжтой гэсэн зах зээлийн таамгийг Крэйг няцааж, металлургийн нүүрс компанийн хувьд үнэ цэнтэй хэвээр байгааг онцолсон байна. Зах зээл BHP-ийн хүлээлтийн дагуу хөгжвөл BMA нь компанийн багц дахь чухал бөгөөд сонирхол татахуйц бизнес хэвээр байна гэж тэр үзэж байна.
BHP-ийн шинэ стратегийн гол санаа нь худалдан авалтаас илүү органик өсөлтийг сонгоход оршиж байна. Крэйг компани нэгдэн нийлэх, худалдан авах боломжийг бүрэн үгүйсгэхгүй ч өнөөгийн зах зээлийн үнэлгээ нь өөрийн төслүүдийг хөгжүүлэхийг илүү ашигтай болгож байгааг тайлбарлав.
BHP өөрийн зэсийн өсөлтийн төслүүдийг нэг тонн үйлдвэрлэлийн нэмэлт хүчин чадалд 16,000-30,000 ам.долларын хөрөнгө оруулалтын өртгөөр хэрэгжүүлэх боломжтой гэж тооцож байна. Харин биржид бүртгэлтэй, зөвхөн зэсийн чиглэлээр үйл ажиллагаа явуулдаг компаниудыг худалдаж авах тохиолдолд нэг тонн үйлдвэрлэлийн хүчин чадалд ногдох хөрөнгө оруулалтын өртөг ойролцоогоор 85,000 ам.долларт хүрнэ. Үүн дээр худалдан авах нэмэлт үнэ буюу takeover premium нэмэгдвэл 100,000 ам.доллараас давах боломжтой гэж Крэйг тайлбарлав.
Түүний үзэж буйгаар энэ нь “өөрсдөө барьж хөгжүүлэх” болон “бэлэн бизнес худалдаж авах” хоёрын хооронд бараг тав дахин зөрүү үүсгэж байна.
BHP-ийн санхүүгийн захирал Вандита Пант компанийн зэсийн өсөлтийн стратегийг гаднын санхүүжилтгүйгээр дотоод мөнгөн урсгалаараа хэрэгжүүлэх боломжтой гэж мэдэгдсэн байна. Компанийн тооцоолсноор түүхий эдийн үнийн одоогийн зах зээлийн хүлээлтийг үндэслэхэд ирэх таван жилд хөрөнгө оруулалт болон капиталын зардлаа хассаны дараа BHP-д 35 тэрбум ам.долларын хуваарилагдах мөнгөн урсгал үлдэх төлөвтэй байна.
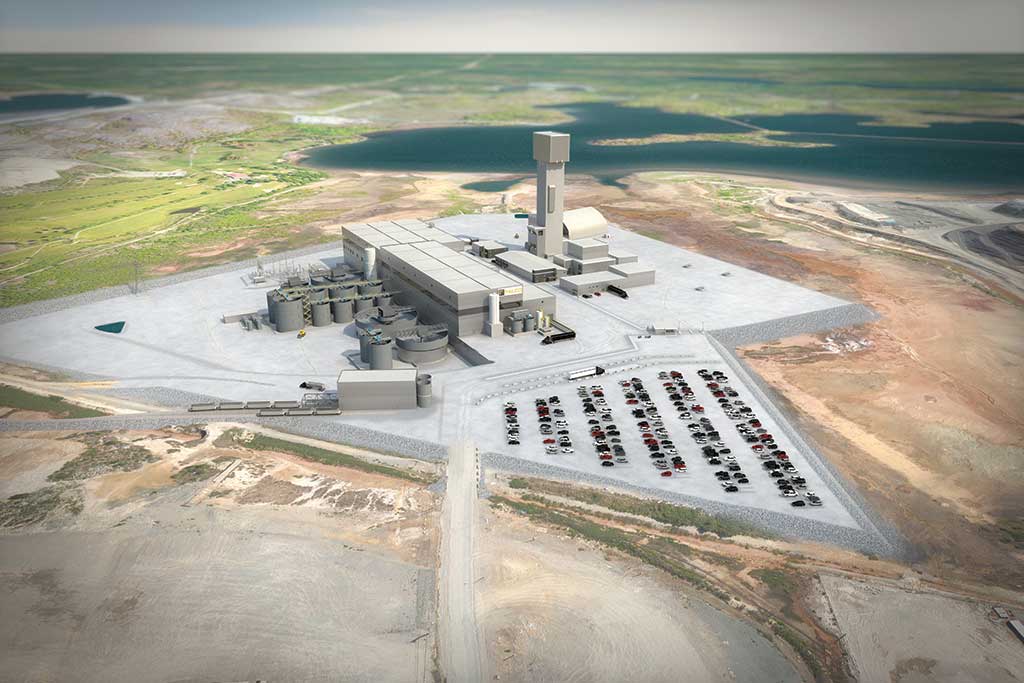
Гэхдээ өөрийн төслүүдийг хөгжүүлэх стратеги нь BHP-ээс томоохон төслүүдээ хугацаа, төсөвтөө нийцүүлэн хэрэгжүүлэх өндөр чадвар шаардана. Энэ асуудалд Канадын Саскачеван муж дахь Jansen калийн бордооны төсөл анхаарлын төвд байна.
Jansen төслийн хэрэгжилтэд өмнө нь хэд хэдэн удаа саатал гарч, зардал өссөн. Төслийн хоёрдугаар шатны хөрөнгө оруулалтын хэмжээ саяхан 6.9 тэрбум ам.доллар болж нэмэгдсэн юм.
Крэйг Jansen төслийн зардал болон хугацааны тооцоололд гарсан өөрчлөлт нь сэтгэл дундуур байсныг хүлээн зөвшөөрсөн ч BHP энэ туршлагаас сургамж авч, томоохон төслүүдээ хэрэгжүүлэх чадавхаа сайжруулах ажлыг эхлүүлсэн гэж мэдэгджээ.
Jansen төслийн бүтээн байгуулалт одоогоор 84 хувийн гүйцэтгэлтэй байгаа бөгөөд анхны үйлдвэрлэлийг 2027 оны дунд үеэр эхлүүлэхээр төлөвлөж байна. Крэйгийн хэлснээр уг төслийн зардлын өсөлт нь BHP-ийн зэсийн хөрөнгө оруулалтыг бууруулах шалтгаан болохгүй.
Вандита Пант мөн Jansen төслийн урт хугацааны өгөөжид итгэлтэй байгаагаа илэрхийлсэн байна. Argus болон CRU-ийн түүхий эдийн үнийн таамаглалд үндэслэн төслийн эхний хоёр үе шат бүрэн хүчин чадалдаа хүрэх үед тус бүр нь жилд ойролцоогоор 1 тэрбум ам.долларын EBITDA бий болгох боломжтой гэж тэр тооцоолжээ.
BHP Jansen төслийг ойролцоогоор 60 жилийн хугацаанд ашиглах боломжтой гэж үзэж байгаа бөгөөд зах зээлийн одоогийн хүлээлтээр ашигт ажиллагааны түвшин 60 орчим хувь байна. Мөн дэлхийн калийн бордооны эрэлт өнөөдрийн 70-75 сая тонн орчмоос 2050 он гэхэд 100 сая тоннд хүрч өснө гэж BHP тооцоолжээ. Үүнд дэлхийн хүн амын өсөлт болон хүнсний аюулгүй байдлын хэрэгцээ голлон нөлөөлөх аж.
Энэ эрэлт биелсэн тохиолдолд Jansen төсөл дэлхийн калийн бордооны зах зээлийн ойролцоогоор 10 хувийг хангах боломжтой бөгөөд BHP-д зэсийн төслүүдийнхээ зэрэгцээ урт хугацааны шинэ өсөлтийн платформ бий болгоно.
Ийнхүү BHP ойрын хугацаанд өндөр үнэлгээтэй компаниудыг худалдан авахын оронд өөрийн зэсийн төслүүдээ хөгжүүлэхэд гол анхаарлаа хандуулж байна. Харин уран, коксжих нүүрс болон калийн бордооны бизнесүүдийг одоогийн багцдаа хадгалж, урт хугацааны өгөөжийг нэмэгдүүлэх чиглэлээр ажиллахаар төлөвлөж байгаа аж.